

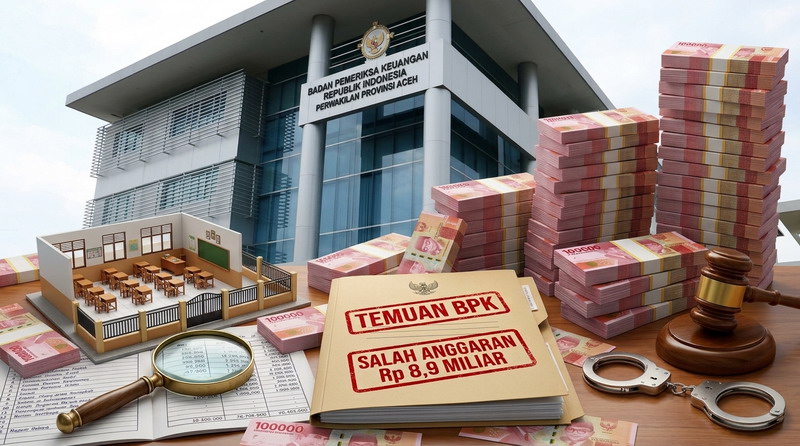
ACEH TENGGARA — Temuan BPK terhadap Dinas Pendidikan dan Kebudayaan Aceh Tenggara tidak menyisakan ruang untuk dalih salah ketik. Disdikbud merealisasikan Rp6.170.960.000 dengan kewajiban Rp2.811.792.000 untuk rehab pembangunan dan rehab pagar, RKS, dan bangunan lainnya. Totalnya Rp8.982.752.000. Seluruhnya dianggarkan dan direalisasikan sebagai Belanja Barang dan Jasa. Padahal BPK menegaskan kegiatan pembangunan atau rehabilitasi aset gedung dan bangunan yang menambah masa manfaat, menambah kapasitas, meningkatkan kualitas, dan menambah volume fisik gedung dan bangunan, secara substansi seharusnya dianggarkan dalam Belanja Modal Gedung dan Bangunan.
BPK merinci kesalahan itu dalam tiga objek yang semuanya ditemukan pada pola yang sama. Pertama, Belanja Barang untuk Diserahkan kepada Masyarakat atau Pihak Lain berupa kegiatan rehabilitasi bangunan yang menjadi aset Pemerintah Daerah. Kedua, Belanja Aset Tetap yang Tidak Memenuhi Kriteria Kapitalisasi berupa bangunan yang secara nilai memenuhi kriteria aset yang dikapitalisasi. Ketiga, Belanja Pemeliharaan Gedung dan Bangunan yang secara substansi memenuhi nilai kapitalisasi aset tetap gedung dan bangunan dan dikerjakan dengan menambah bangunan baru. Tiga objek itu bukan tiga kesalahan kecil. Tiga objek itu adalah tiga cara berbeda untuk menyembunyikan satu substansi yang sama: pembangunan dan rehab yang menambah aset, dicatat sebagai belanja habis pakai.
Bagaimana mungkin Disdikbud tidak melihat tiga pola itu? Bagaimana mungkin rehab pagar, RKS, dan bangunan sekolah yang jelas-jelas menambah bangunan baru dicatat sebagai belanja barang, sebagai aset yang tidak dikapitalisasi, dan sebagai pemeliharaan? Apakah penyusun anggaran di Disdikbud tidak memahami bahwa pagar baru, ruang kelas baru, dan bangunan baru adalah aset tetap? Atau apakah klasifikasi itu sengaja dipecah ke tiga objek agar tidak terlihat sebagai satu kesalahan besar senilai Rp8,9 miliar? Dan jika bangunan sekolah itu tidak dikapitalisasi, ke mana perginya aset pendidikan Rp8,9 miliar itu dalam neraca?
ADVERTISEMENT
SCROLL TO RESUME CONTENT
BPK menyebut masalah itu disebabkan karena dua hal. Pertama, Sekretariat Daerah selaku Ketua Tim Anggaran Pemerintah Kabupaten tidak melakukan verifikasi RKA-SKPK dan rancangan DPA-SKPK sesuai ketentuan. Kedua, Kepala Disdikbud selaku Pengguna Anggaran tidak menyusun RKA-SKPK dan DPA-SKPK sesuai ketentuan. Dua penyebab itu sudah cukup menjelaskan mengapa temuan BPK ini bisa lolos. Disdikbud yang seharusnya menyusun anggaran dengan benar justru tidak menyusunnya sesuai ketentuan. TAPK yang seharusnya menjadi penjaga terakhir justru tidak memverifikasi. Temuan ini tercantum dalam LHPK BPK Nomor 14.B/T/LHP/DJPKN-V.BAC/PPD.01/06/2026, yang dipublikasikan pada 13 Agustus 2026.
Padahal regulasi sudah tegas dan tidak memberi ruang tafsir. Peraturan Pemerintah Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah, Pasal 3 dan Pasal 104, menegaskan pengelolaan keuangan daerah dilakukan secara tertib dan taat ketentuan, serta DPA-SKPK menjadi dasar pelaksanaan belanja sesuai klasifikasi yang benar. Peraturan Menteri Dalam Negeri Nomor 77 Tahun 2020 tentang Pedoman Teknis Pengelolaan Keuangan Daerah mewajibkan Pengguna Anggaran menyusun RKA-SKPK berdasarkan klasifikasi belanja yang benar dan TAPK memverifikasi RKA-SKPK dan rancangan DPA-SKPK.
Peraturan Menteri Dalam Negeri Nomor 90 Tahun 2019 tentang Klasifikasi, Kodefikasi, dan Nomenklatur Perencanaan Pembangunan dan Keuangan Daerah sebagaimana telah diubah dengan Peraturan Menteri Dalam Negeri Nomor 11 Tahun 2024 menegaskan belanja modal digunakan untuk pengeluaran yang manfaatnya lebih dari satu tahun anggaran dan menambah aset tetap. Peraturan Pemerintah Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan, PSAP 07 tentang Akuntansi Aset Tetap, menegaskan pengeluaran yang menambah masa manfaat, kapasitas, kualitas, dan volume aset tetap wajib dikapitalisasi. Ketika Rp8,9 miliar itu dicatat sebagai belanja barang dan jasa pada tiga objek yang salah, maka PSAP 07 dilanggar tiga kali dalam satu dinas yang sama.
Peraturan Menteri Dalam Negeri Nomor 19 Tahun 2016 tentang Pengelolaan Barang Milik Daerah mewajibkan setiap aset tetap dicatat, diinventarisasi, dan dilaporkan secara tertib. Bangunan sekolah yang tidak dikapitalisasi tidak akan masuk daftar barang milik daerah. Akibatnya, pagar, ruang kelas, dan bangunan sekolah itu rawan tidak terawat, rawan berpindah tangan tanpa tercatat, dan rawan hilang dari pengawasan. Undang-Undang Nomor 1 Tahun 2004 tentang Perbendaharaan Negara, Pasal 4 dan Pasal 18, menegaskan setiap pengeluaran harus didasarkan pada bukti yang sah dan sesuai peruntukan. Belanja modal yang dibungkus sebagai belanja barang dan jasa jelas tidak sesuai peruntukan.
Disdikbud Aceh Tenggara kini harus menjawab temuan BPK itu dengan bukti, bukan dalih salah klasifikasi. Sekolah mana saja yang pagar, RKS, dan bangunannya direhab dengan Rp8.982.752.000 itu? Berapa nilai untuk masing-masing sekolah? Di mana bukti fisik rehabnya? Mengapa kegiatan itu dipecah ke tiga objek belanja barang dan jasa yang salah? Dari mana kewajiban Rp2.811.792.000 itu akan dibayar? Dan apakah Rp8,9 miliar itu akan dikoreksi dan dikapitalisasi menjadi aset tetap?
Selama pertanyaan itu tidak dijawab, temuan BPK terhadap Disdikbud ini bukan sekadar salah kode rekening. Ia adalah bukti bahwa dinas yang mengurusi pendidikan justru tidak mampu membedakan belanja modal dengan belanja barang dan jasa, bahwa verifikasi tidak berjalan, dan bahwa aset pendidikan Rp8,9 miliar dicatat bukan pada tempatnya, hingga menjadi kewajiban yang membebani APBK berikutnya.
TIM INVESTIGASI